Anthropic Q3 收入 168 亿美元:连续两季度调整后盈利,11 月 IPO 剑指 2 万亿
Anthropic 在 IPO 前投资者日披露 Q3 收入 168 亿美元、环比增 45%,连续两季度调整后盈利,每 1 美元算力换回 1.70 美元收入。但增速已从 147% 回落,5180 亿美元十年算力承诺悬顶,11 月 IPO 目标估值超 2 万亿美元。
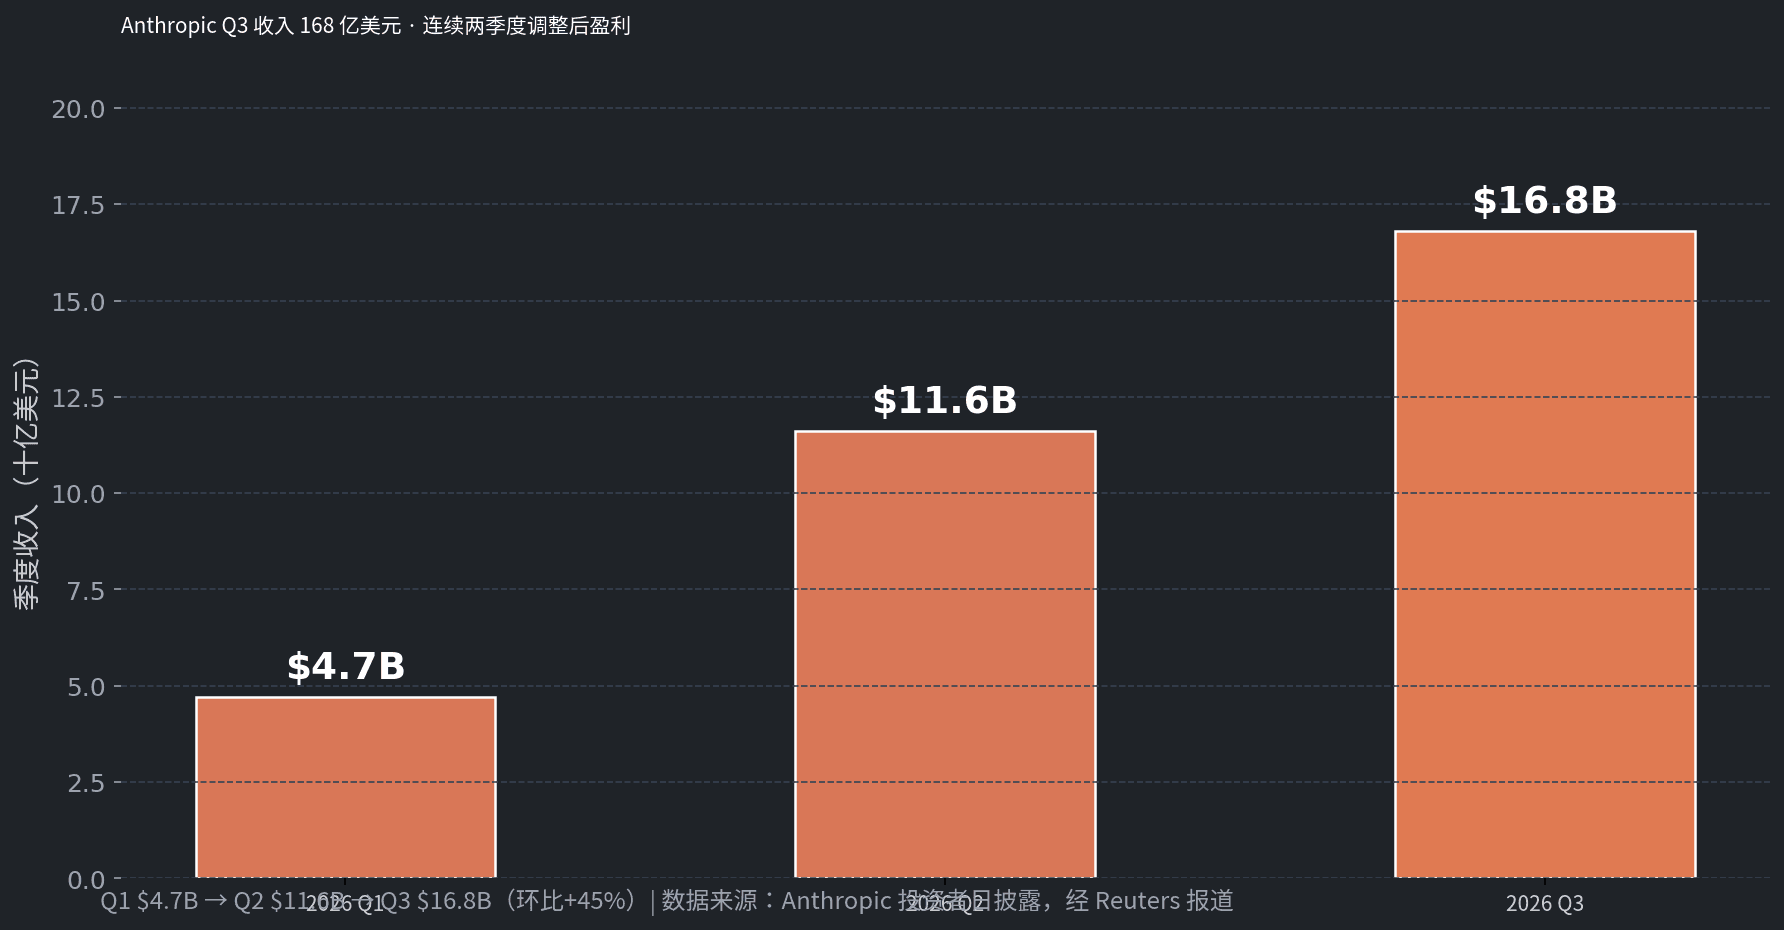
旧金山时间 10 月 14 日,Anthropic 在总部办了一场 IPO 前的投资者日。CEO Dario Amodei 和 CFO Krishna Rao 亲自上阵,对着一屋子潜在投资人报出了一组数字:第三季度收入 168 亿美元,环比增长 45%,连续第二个季度在调整后口径下实现盈利,经营性现金流为正。按照多家美媒援引参会者的说法,这可能是"AI 到底赚不赚钱"这个问题,第一次得到财报级别的正面回答——不是第三方机构的 run-rate 估算,而是公司自己对着投资人亲口说的数。
 Anthropic 2026 年 Q1 至 Q3 季度收入柱状图:47 亿、116 亿、168 亿美元逐季爬坡
但这组数字的另一面同样值得细看:增速已经从第二季度的近 147% 放缓到 45%;年化收入预估约 740 亿美元,低于今年夏天部分投资人"年底破千亿美元"的预期;与此同时,公司背着至少 5180 亿美元的十年期算力承诺。IPO 被安排在 11 月美国中期选举之后,目标估值超过 2 万亿美元——Anthropic 想抢在 OpenAI 之前上市,成为 AI 实验室盈利能力的第一块试金石。
数字全景:三季度 168 亿,一年爬了三道坡
先把三个季度的数字摆在一起看,爬坡的陡峭程度一目了然:
- Q1:47 亿美元——起步季度;
- Q2:116 亿美元——环比暴涨近 147%,美元增量约 69 亿;
- Q3:168 亿美元——环比再涨 45%,美元增量约 52 亿。
横向对比更能说明量级:Anthropic 2025 年全年收入约 46 亿美元——也就是说,今年第三季度单季的收入,就是去年全年的 3.6 倍还多。前三季度累计收入约 331 亿美元,相当于去年全年的 7 倍以上。Claude 的商业化确实进入了规模化的新阶段,企业 API、Claude Code,以及经由云平台分发的模型服务,构成了收入的三条腿。
盈利侧同样是第一次出现"像样"的信号:公司称第三季度是连续第二个季度调整后盈利,经营性现金流为正。据 Bloomberg 援引参会者,调整后毛利率达到 85%,调整后经营利润率超过 11%;而 FT 方面的消息更具体:三季度每花 1 美元算力成本,就能换回约 1.70 美元收入。推理侧的单位经济模型第一次被摆到了台面上,而且是赚钱的。
对行业来说,这个 1.70 的意义不亚于 168 亿本身。过去两年,关于 AI 实验室的质疑几乎都围绕一句话:"你们烧的每一美元算力,到底能不能赚回来?"Anthropic 这次等于交出了一份带公式的答案:能,而且毛利率 85%。价格战打了这么久,推理原来真的可以赚钱。
但曲线已经拐头:从 147% 到 45%
不过,把掌声留一半。增速的斜率变化比绝对数字更诚实:
- Q1→Q2:收入从 47 亿涨到 116 亿,环比增速近 147%;
- Q2→Q3:从 116 亿涨到 168 亿,环比增速 45%;
- 美元增量也从约 69 亿收窄到约 52 亿——增量本身都在缩小。
放缓的原因,市场上有几种解释,每种都不能全信但都值得听。季节性是一条:夏季人们工作强度下降,token 消耗自然减少,Q3 本来就不是 AI 用量的旺季。竞争是另一条:据报道,OpenAI 在 9 月推出了强有力的竞品 Astra,而 Anthropic 直到 9 月底才用 Opus 5.5 回应——Q3 的大部分时间里,它是在对手的新品阴影下度过的。
更重要的是预期差。研究机构 SemiAnalysis 目前对 Anthropic 年化收入的预估约为 740 亿美元(7 月底时还是约 650 亿),而今年夏天部分投资人的预期是"年底破 1000 亿美元"。740 亿和 1000 亿之间,差着整整一个数量级。另有与管理层沟通过的分析师预计,到年底年化收入 run-rate 能摸到 1100 亿美元——但这只是分析师的模型,不是公司的承诺。事实上,据报道 Anthropic 在这次投资者日上没有讨论 9 月的年化收入率,也没有给出全年展望,这让一些原本期待调高估值预期的银行家转而考虑把估值预期下调到 1.5 万亿美元以下。
一句话总结:数字依然巨大,但"永远指数增长"的叙事已经撑不住了。Q2 那种 147% 的季度增速,大概率是 Claude Code 爆发带来的一次性脉冲,而不是新常态。
 Anthropic 2026 年 Q1 至 Q3 季度收入柱状图:47 亿、116 亿、168 亿美元逐季爬坡
图注:Anthropic 2026 年 Q1→Q3 季度收入爬坡。Q1→Q2 增速近 147%,Q2→Q3 回落至 45%,美元增量同步收窄。数据来源:Anthropic 10-14 投资者日披露,经 Reuters/Bloomberg 报道。
"调整后"三个字,才是全文最重要的字
所有漂亮的盈利数字前面,都挂着"调整后"这个定语。Reuters 的原文写得直白:盈利是"on an adjusted basis",现金流是"operating cash flow"。问题是,这组数字未经审计,"调整"到底调掉了什么,公司没有说清楚。
目前已知的排除项包括股权激励(SBC)这类大头——而这恰恰是 AI 实验室最大的人员成本之一。据报道,Anthropic 的 IPO 草案招股书显示,2025 年在标准会计口径下净亏损高达约 420 亿美元;另据 Reuters 上月的独家报道,2025 年公司在剔除与此前融资相关的各类负债减记后,经营口径亏损超过 80 亿美元。换句话说:调整后的 11% 经营利润率和 GAAP 口径下的巨额亏损,可以同时为真,区别只在于你把哪些成本算进分母和分子。
这不是说数字造假——"调整后盈利"是科技公司路演的常规操作,SaaS 公司 IPO 前几乎家家都这么讲。但对一家要以超 2 万亿美元估值上市的公司,投资者真正要追问的是:调整项里除了 SBC,还有多少是训练成本的资本化处理?推理毛利率 85% 的计算里,折旧和算力租赁是怎么分的?这些问题在投资者日的公开报道里都没有答案。在招股书正式公开之前,168 亿和 11% 都只能当作"公司的一面之词",而且是精心挑选过口径的一面之词。
还有一个会计口径的细节值得单独拎出来:据报道,Anthropic 把经由 AWS 和 Google Cloud 产生的部分交易按更高的总额法计入收入,而 OpenAI 采用的是不同口径。这意味着两家公司的收入数字不能直接拿来比谁的生意更大。等两家都上市、都按 GAAP 交卷之后,才是真正能横向对比的时候。
一位早期投资人对 Fortune 表示:"Anthropic 可以放慢脚步,依然拥有巨大的价值。"——这句话的潜台词是:市场已经在为增速放缓定价,估值故事正在从"增长"切换到"盈利质量"。
悬顶之剑:5180 亿美元的十年算力承诺
收入端再漂亮,也绕不开资产负债表另一边的那座大山:Anthropic 已承诺在未来十年投入至少 5180 亿美元用于云服务、算力和基础设施。做一道简单的除法:5180 亿摊到十年,年均约 518 亿美元——相当于 SemiAnalysis 预估的当前年化收入(740 亿)的七成。
这就是 AI 实验室商业模式最真实的写照:收入曲线的斜率,必须永远跑赢算力承诺的兑付节奏。现在 1 美元算力换 1.70 美元收入,看起来是赚的;但 5180 亿是刚性承诺,而 740 亿年化收入是"预估",一个是合同,一个是模型。万一 Q4 或明年的增速继续向 30%、20% 收敛,这笔十年长约就会从"增长弹药"变成"固定成本绞索"。
当然,承诺不等于今年就要花完,十年期的结构里有很大的弹性空间。但投资者日的听众都是算大账的人:他们看到 168 亿的同时,也一定在算 5180 亿。这也是 Anthropic 急于在收入故事最漂亮的时候上市的原因之一——趁着曲线还向上,先把估值锁定。
 Anthropic 2026 年 Q1 至 Q3 季度收入柱状图:47 亿、116 亿、168 亿美元逐季爬坡
图注:十年算力承诺(5180 亿美元,Anthropic 披露)约为当前年化收入预估(约 740 亿美元,SemiAnalysis)的 7 倍。收入是"预估",承诺是"合同"——这就是悬顶之剑的含义。数字均为报道口径。
IPO 时间表:中期选举之后,抢在 OpenAI 前面
上市节奏已经相当明确:据 Reuters 报道,Anthropic 的公开市场首秀将被推迟到 11 月 3 日美国中期选举之后,路演最早从 11 月 9 日那周开始,争取在 11 月 26 日感恩节之前开始交易。目标估值超过 2 万亿美元——如果达成,这将是历史上规模最大的科技 IPO 之一。
时间点的选择有两个讲究。第一,抢在 OpenAI 之前。Anthropic 的上市预计早于竞争对手 OpenAI 的公开上市,这让它成为"投资者对重度亏损的 AI 开发者到底有多大胃口"的第一次公开测试。先上市的定价,将直接决定后上市者的估值锚——Anthropic 显然想当那个定锚的人。第二,趁热打铁。5 月那轮 650 亿美元融资的投后估值是 9650 亿美元,不到半年,目标估值就要翻一番还多。这种跳跃只有在"收入故事最漂亮"的窗口里才讲得通,拖到明年、等增速进一步正常化之后,2 万亿的数字会越来越难自圆其说。
值得一提的细节是投资者日现场的氛围:据 Reuters 描述,参会者见到 Amodei 和 Rao 后"对公司的快速增长和盈利路径持乐观态度"地离开;Amodei 重申了对 AI 安全的关注,但避而不谈"人类灭绝"这类末日叙事——招股书草案里可是写过"灾难性或生存性风险"的。现场还给每人发了顶帽子,上面印着"thinking"。一家要融 2 万亿估值的公司,用一顶帽子完成了它最擅长的品牌动作:聪明、克制、不吓人。
估算 vs 实报:这篇和 run-rate 报道的区别
本站之前发过 DeepSeek 和 Cognition 的 run-rate 相关报道,那两篇的本质是第三方估算:根据可观测的 API 定价、用量信号和融资材料,倒推一家公司的收入规模。估算的价值在于"有数可看",代价是口径永远对不齐。
这篇完全不同:168 亿、47 亿、116 亿这三个数,是 Anthropic 的 CFO 在投资者日上亲口对潜在投资人报的。它的可信度层级更高——公司要为对投资人说的话负责,尤其是在 IPO 静默期前夕。但硬币的另一面是:这是"卖方"的数字,口径(调整后、总额法)、审计状态(未经审计)、披露选择(报喜的季度数、不报全年展望)都服务于"把估值卖到 2 万亿"这一个目的。读这篇的时候,要把"实报"理解成"实锤的卖方口径",而不是"实锤的真相"。
对长期跟踪 AI 商业化的读者,建议把三篇连起来看:DeepSeek 篇看的是"低价高量"的中国式打法,Cognition 篇看的是"高客单 agent 编程"的垂直打法,而 Anthropic 这篇看的是"全栈模型公司"的规模化答案。三条路,三种算账方式,2026 年的 AI 商业世界比任何时候都更值得逐项拆解。
vibe coder 视角:Anthropic 的钱,就是你的工具链稳定性预期
最后说回我们最关心的问题:这跟每天用 Claude Code 写代码的人有什么关系?关系很直接——Anthropic 的收入,就是 Claude 系工具链未来几年"不断供、不涨价、不摆烂"的财务底气。
先说不断供。Q2 收入暴涨近 147%,据多家报道主要就是 Claude Code 的需求拉动的。开发者工具已经是 Anthropic 第一增长引擎,这意味着公司在资源分配上会继续向 Claude Code 倾斜:模型优化、额度策略、新功能,都会优先服务这条最赚钱的线。对 vibe coder 来说,这是个好消息——你每天依赖的工具,正是金主爸爸最在乎的业务。
再说不涨价。1 美元算力换 1.70 美元收入、85% 的调整后毛利率,说明推理侧的单位经济是成立的。只要这个公式不破,Anthropic 就没有动力对 API 和订阅大幅涨价。反过来要警惕的是:如果未来某天这个比率掉到 1.2、1.1,涨价和"降智"(用更便宜的模型偷换)就会接踵而至。盯着这个数字,比盯着发布会更管用。
最后说不摆烂。连续两季度调整后盈利+经营性现金流为正,意味着 Claude 背后是一家自我造血的公司,而不是靠融资续命的烧钱机器。工具链的长期稳定性,归根结底是财务问题:一家能自己赚钱的模型公司,才敢给你做长期承诺。从这个角度看,168 亿这个数字,是所有 Claude 重度用户都应该松一口气的数字——当然,是在"调整后"这个定语成立的前提下。
一句话收束:Anthropic 用 168 亿证明了"AI 真的能赚钱",但"调整后"三个字提醒我们,证明的只是上半场。下半场要看的是:当 147% 的增速变成 45%、再变成 20% 的时候,5180 亿的承诺和 2 万亿的估值,还能不能各自成立。IPO 之后,每个季度都会交卷——到时候我们再逐项对答案。
评论 (0)
原始来源
相关文章
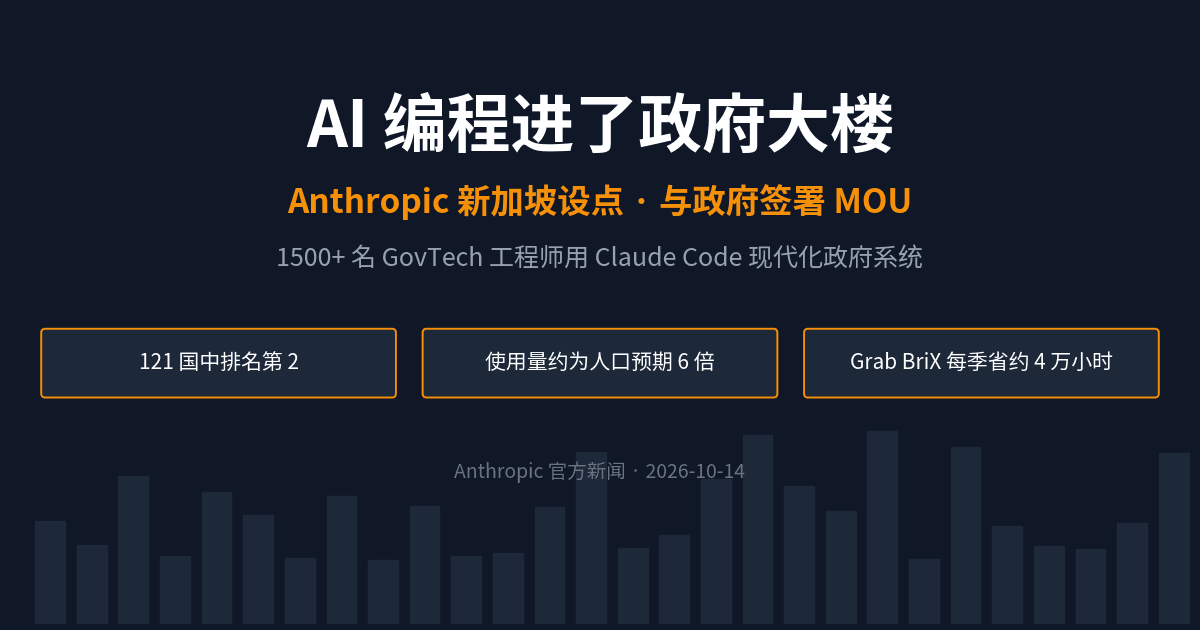
10 月 14 日,Anthropic 官宣在新加坡开设亚太区第五个办公室,并与数码发展及新闻部签署 MOU。1500+ 名 GovTech 工程师已用 Claude Code 现代化政府系统,新加坡按人口折算的 Claude.ai 使用量居 121 国第 2,约为人口预期 6 倍。
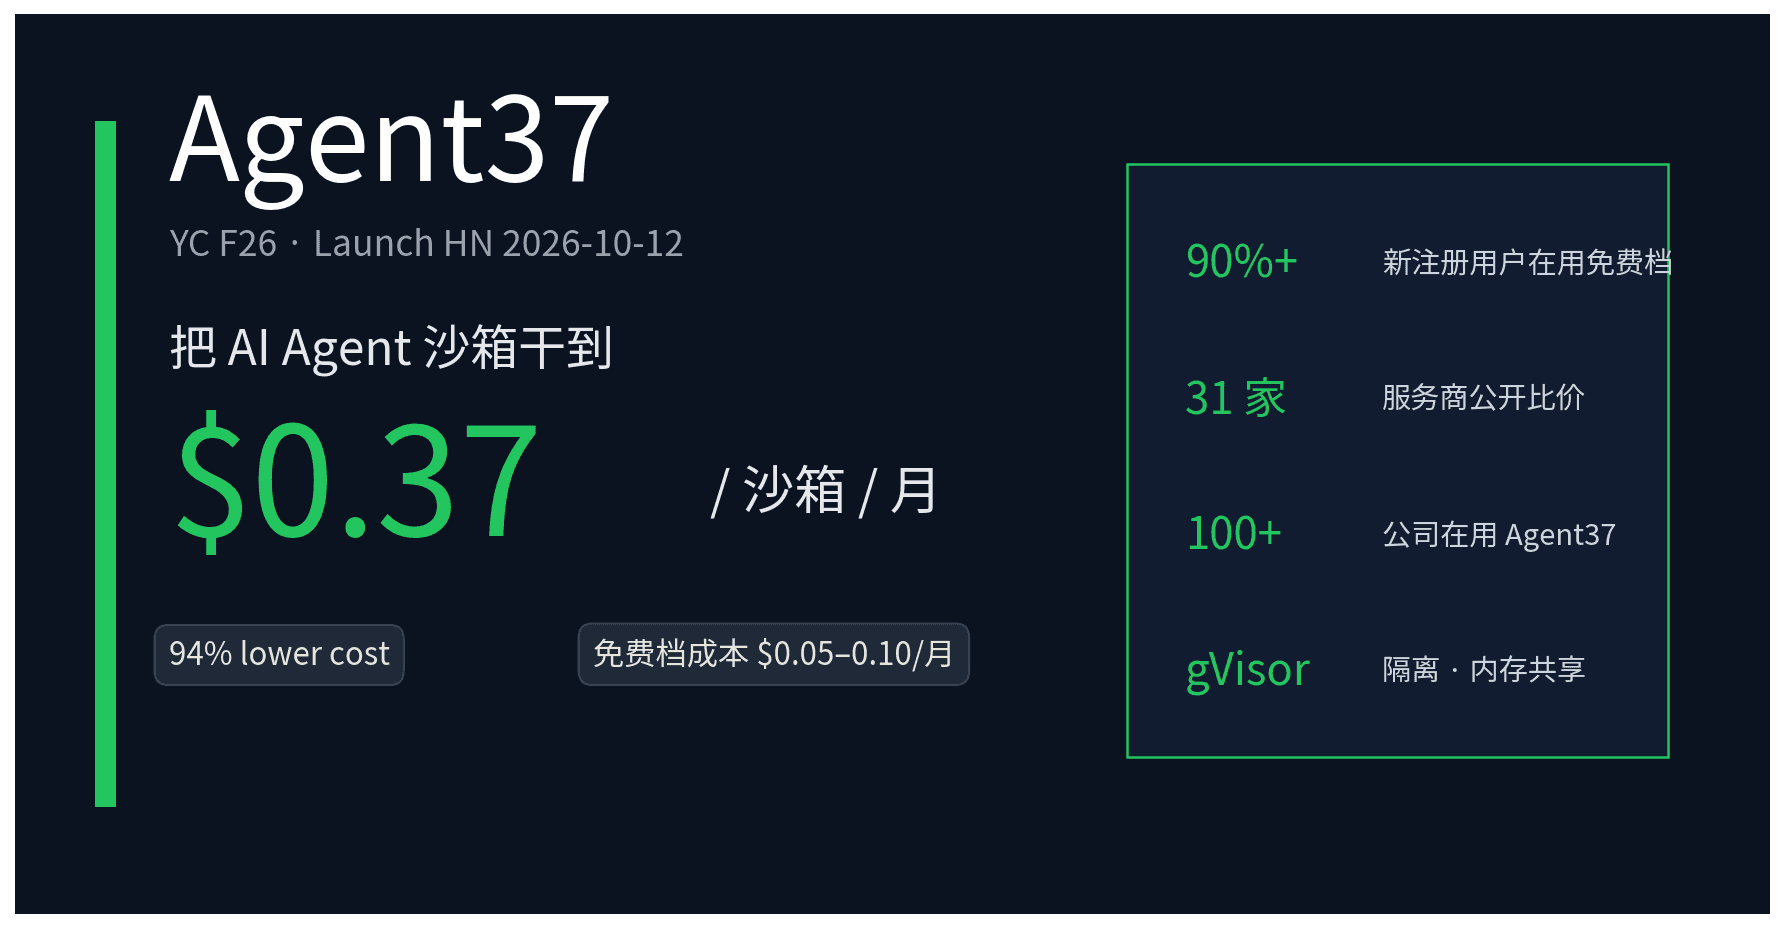
YC F26 新公司 Agent37 在 10 月 12 日的 Launch HN 上披露:客户平均每沙箱每月只花 0.37 美元,不到主流沙箱商的 10%;免费档用户月均基础设施成本仅 0.05–0.10 美元。前亚马逊工程师创始人 Vishnu 公开了降本四招:按 agent 负载脉冲特征调度 CPU/RAM、用 Hetzner/OVH 裸金属替代超大规模云、gVisor 内存共享、按 RAM 瓶颈选机型。Agent 运行层正在成为新的基础设施品类,而这条赛道拼的是成本结构。

瑞典 TV4 真人秀《The Challenge Sverige》整季已剪辑成片被清空,“数百天的工作量”付之一炬,原定 11 月 22 日的首播推迟到明年春季。《Aftonbladet》称系 AI Agent 所为,TV4 否认“独立 AI Agent 作案”并称备份系统故障。HN 当日高热,两派吵的是同一件事:权限设计与备份缺失。