不教 AI 写字,教 AI 管机场和电网:ASI 获 3.25 亿美元 C 轮,估值 30 亿美元
ASI 完成 3.25 亿美元 C 轮、估值 30 亿美元,做的不是聊天机器人,而是管理机场、电网、军事行动等物理资产的 AI。手握 FAA 8.75 亿美元和陆军 9900 万美元合同,它是资本投给 Physical AI 的最新一票。
发生了什么:一句话版本
美国东部时间 10 月 20 日,波士顿 AI 公司 ASI 宣布完成 3.25 亿美元 C 轮融资,投后估值 30 亿美元。本轮由 Spark Capital 领投,Citadel Securities、Meritech Capital、Craft Ventures 等参投。消息由路透社首发,融资事实本身证据扎实。
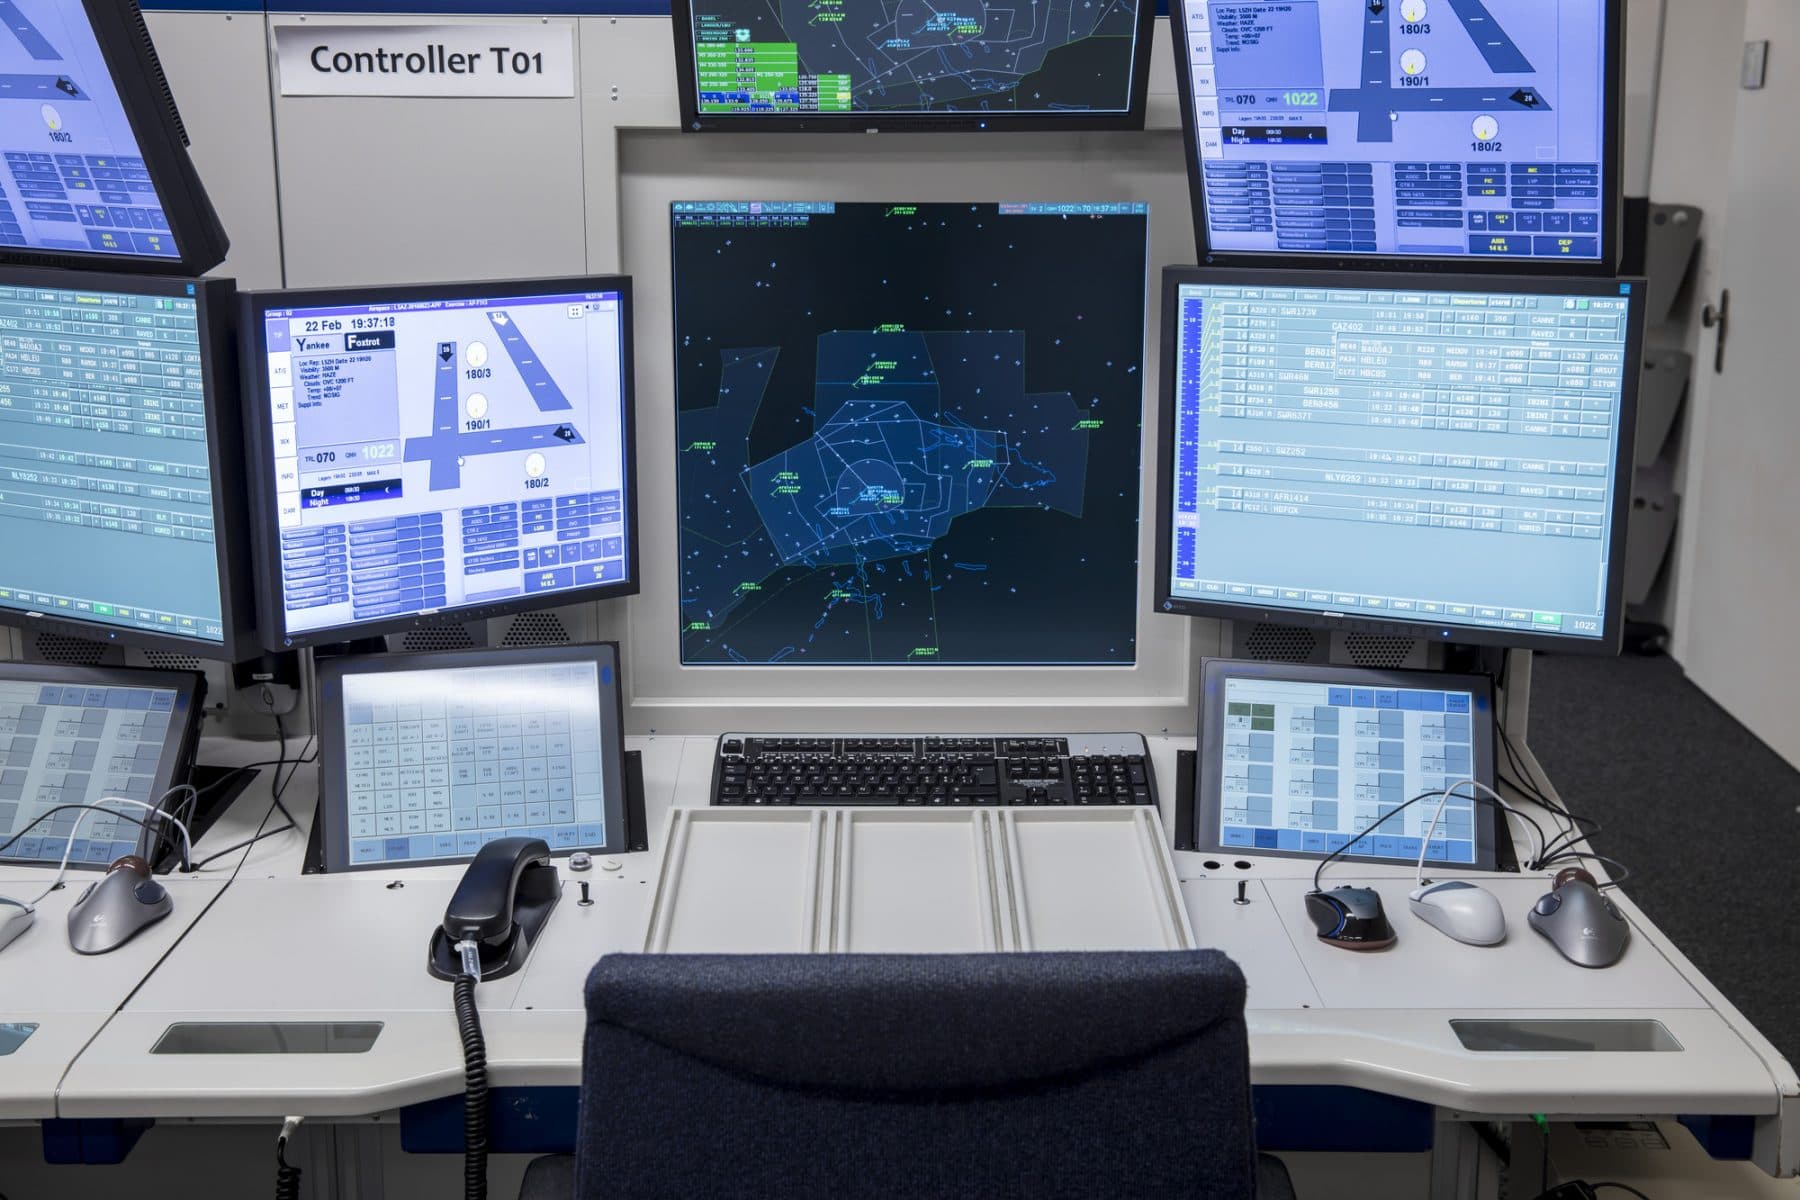
数字之外真正值得读的是这家公司的方向:ASI 不做聊天机器人,不做代码助手,它做的是仿真与监控软件——帮机场、电网、军事指挥系统提前数小时、数天甚至数周预测"哪里会出乱子"。在所有人都挤在语言模型赛道里的时候,ASI 押的是另一条路:让 AI 管理和控制物理资产。
ASI 是谁:给"基础设施"算命的公司
ASI 的全称在公开报道里没有展开,但它的业务描述相当具体:软件把空管、电网、军事行动这类复杂系统建模成持续运转的仿真,对资产状态和运行条件做多维度监控,用确定性建模(在给定条件下推演确定性结果)和概率建模(把不确定性算进去)两套方法,评估系统在未来几小时到几周里可能的行为。
翻译成人话:机场调度员想知道"下周三雷暴会不会让芝加哥枢纽瘫痪";电网运营商想知道"极端高温叠加设备老化,哪个变电站最可能先跳闸";军事后勤官想知道"这条补给线在未来十天里断掉的概率"。ASI 卖的就是这种"提前量"。
据二手行业分析口径(非公司官方确认,下文详见透明度说明),ASI 的前身叫 Air Space Intelligence,顾名思义从航空起家——先做航空公司网络优化和航班调度,再把同一套仿真能力横向扩展到空管、能源、国防。公司的改名史本身就是一部"从垂直场景走向基础设施平台"的扩张史。
创始人兼 CEO Phillip Buckendorf 在融资声明里说了一句很值得细读的话:"当整个科技生态花了数千亿美元教 AI 操纵文字、生成文本时,ASI 深度聚焦于能管理和控制物理资产的 AI 系统。"
这句话几乎是对过去三年 AI 投资叙事的一次公开 diss:大语言模型解决的是"说"的问题,ASI 想解决的是"管"的问题。前者已经卷成红海,后者还处在"乐高时代"——连刚转做 VC 的前英伟达高管都在 10 月 20 日当天公开说,Physical AI 正处在乐高时代。
两张政府大单:这才是估值 30 亿的底气
融资新闻里最硬的部分不是钱,是合同。ASI 披露了两份美国政府合同:
- 美国联邦航空局(FAA),12 年、8.75 亿美元——2026 年 6 月拿下,覆盖国家空域系统的现代化与空中交通管理。这是 ASI 迄今最大的一单,也是它从"航空公司软件商"升级为"国家空管基础设施供应商"的标志性事件。
- 美国陆军,5 年、9900 万美元——2026 年 10 月,也就是本轮融资官宣的同一个月拿下,覆盖军事指挥系统。这是它国防业务线上的关键突破。

把这两张单子放在一起看,信息量很大:第一,客户质量极高——FAA 和陆军都是"一旦选定、极难替换"的客户,合同周期以 5 年、12 年计,这意味着未来十年的收入能见度;第二,场景从民用横跨军用,验证了 ASI 那套"仿真+监控"技术栈的可迁移性:今天能预测航班延误,明天就能预测电网故障和战场后勤断裂;第三,时间线很紧凑——6 月拿 FAA 大单,10 月拿陆军合同、当月宣布融资,节奏说明公司正处在商业化加速期,而不是靠 PPT 融资。
当然也要冷静:合同金额是"天花板"不是"到账"。12 年 8.75 亿美元意味着年均约 7300 万美元的潜在收入,而且政府合同的拨付、验收、续签都有变数。30 亿美元估值对应的是资本市场对这条曲线的乐观定价,而不是已经兑现的现金流。
"不玩文字游戏":Buckendorf 的判词为什么值得独立开发者细读
对 VibeFix 的读者来说,这条新闻的价值不在于"又一家独角兽诞生",而在于它指出的一个结构性机会。过去三年,AI 创业的默认答案是"套壳大模型做应用":聊天、写作、画图、写代码。但 ASI 的路径完全不同——它不依赖任何一家大模型厂商的 API,不追逐基准榜单,而是把 AI 做进"没人觉得性感、但停摆一小时就上新闻"的基础设施里。
这条路有三个特点,恰恰是独立开发者和小团队可以借鉴的:
- 场景即护城河。空管和电网的 know-how 不在论文里,在一线调度员的脑子里。谁先把某个垂直场景的"隐性知识"数字化,谁就先拿到入场券。大模型是通用能力,场景理解才是稀缺品。
- 客户为"确定性"付费,而不是为"智能"付费。FAA 不关心你的模型参数量,它关心的是"误报率降了多少、提前量多了几小时"。这种以结果为导向的付费逻辑,对小团队反而更友好——你不需要最大的模型,你需要最懂场景的解法。
- 政府和大型机构客户一旦进入,续约率极高。独立开发者当然够不着 FAA,但"某区域电网的巡检预测""某物流园区的拥堵预警"这类腰部场景,逻辑是相通的。
技术上它到底在卖什么:仿真 × 监控 × 优化
路透社的报道把 ASI 的产品概括为"仿真与监控软件",这个词组听起来朴素,但拆开看其实是三层能力叠在一起:
- 持续仿真(continuous simulation)。不是跑一次算一次的离线模型,而是对整个系统——比如一个空域扇区未来 72 小时的航班流——保持"永远在线"的推演。航班计划变了、天气预警来了、某条跑道关闭了,仿真立刻重算,给出新的预测。这要求系统既懂物理约束(飞机性能、空域容量),又能吞下实时数据流。
- 多维度监控(multidimensional monitoring)。传统监控看的是"现在有没有报警",ASI 的监控看的是"未来会不会报警"。据行业媒体援引的公司技术口径,它的系统同时跑确定性建模和概率建模:前者在给定条件下推演"一定会发生什么",后者把不确定性(天气、设备故障率、人为因素)折算成概率分布。两套结果叠加,调度员看到的不是一个数字,而是一张"风险地图"。
- 优化建议(optimization)。预测只是上半场,下半场是"怎么办":哪几架航班应该改航路、哪个变电站应该提前检修、补给车队走哪条路断裂概率最低。软件直接给出可执行的调度方案,而不是只抛一个风险分数。
这套"仿真-监控-优化"三件套,熟悉工业软件的人会立刻认出来:这就是数字孪生(digital twin)的实战形态。概念喊了快十年,真正难的从来不是建模,而是把孪生体接进真实世界的运行闭环——数据实时进来、决策实时出去、错了有人负责。ASI 的 FAA 合同之所以值钱,正在于它证明了自己能进这个闭环:空管是"错一次就上头条"的场景,FAA 敢把 12 年的现代化项目押给一家创业公司,本身就是最强的技术背书。
这里有个值得独立开发者品味的对比:语言模型创业比的是"谁的 demo 更惊艳",基础设施 AI 比的是"谁敢让你进生产系统"。前者的护城河是算力和数据,后者的护城河是信任——而信任只能靠一个个高风险场景慢慢攒。这也是为什么 ASI 的故事对"套壳"创业者是个提醒:当所有人都在卷 prompt 工程的时候,真正的壁垒可能藏在那些需要"签字负责"的行业里。
"乐高时代":Physical AI 为什么是 2026 年下半场的关键词
就在 ASI 宣布融资的同一天,TechCrunch 的科技新闻汇总里出现了一条有意思的引言:刚转做 VC 的前英伟达高管 Amulya Vishwanath 说,"Physical AI 正处在它的乐高时代"。乐高时代的意思是:基础积木已经齐了——便宜的传感器、成熟的仿真引擎、够用的边缘算力、以及被大语言模型验证过的 AI 工程方法论——现在缺的是把积木拼成"能干活的东西"的人。
把 2026 年 10 月的新闻拼在一起,这个判断会更立体:
- 亚马逊发布 TorchNeuron、谷歌开源 TorchTPU,两家云巨头同一周向英伟达的开发者生态开炮——争的是"模型在哪里跑",本质是为 Physical AI 铺算力路;
- OpenAI 收购 Orchestra Bio,把 AI agent 伸进药企的研发运营——大模型实验室也在从"聊天"走向"干活";
- 特斯拉宣布 Optimus V3"做好量产准备"——人形机器人开始谈量产时间表;
- 而 ASI 的 30 亿美元估值,则是资本市场给"AI 管基础设施"这个命题的定价。
这四件事的共同指向是:AI 竞赛的下半场从"智能密度"转向"物理接触面"。谁的 AI 能碰到真实世界的阀门、跑道、变电站和供应链,谁就拿到了下一张门票。语言模型是上半场的主角,仿真、机器人、边缘智能是下半场的选手。ASI 恰好卡在这个转折点上——它的估值里,至少有一部分是对"转折点"本身的定价。
当然,热词也要警惕。"Physical AI"在 2026 年已经被用得有点滥,从人形机器人到工业质检都在往这个筐里装。ASI 的特殊之处在于它足够具体:不说"赋能千行百业",就说"我能让 FAA 的空管更准时、让陆军的指挥更可靠"。具体,是这个概念目前最稀缺的品质。
Physical AI:2026 年下半场的第二战场
如果说"乐高时代"描述的是供给侧(积木齐了),那 ASI 的融资轮则给出了需求侧的证据:真金白银正在从"语言智能"流向"物理智能"。注意本轮的领投与参投组合——老牌 VC Spark Capital 领投,带着做市商背景的 Citadel Securities 关联方参投,"产业资本+金融资本"的搭配通常只出现在一个判断上:这家公司的价值不在于技术 demo,而在于它已经进入真实世界的现金流循环。
另外一个小细节:据 citybiz 援引的公司口径,参投方还包括 Energy Impact Partners 和 Andreessen Horowitz。前者是专注能源转型的基金,后者的出现则意味着顶级 VC 也在向"基础设施 AI"下注。如果属实,ASI 的股东名单几乎就是一张"Physical AI 投资图谱"。
钱要花在哪:能源、物流与"战术边缘"
ASI 官方披露的资金用途有三块:扩大在能源、物流和军事场景的部署;在波士顿扩充 AI 研究与工程团队。值得玩味的是"军事场景"表述里那个词——tactical-edge(战术边缘)环境。
"战术边缘"在国防语境里指的是网络条件差、算力受限、必须本地决策的前线环境。ASI 愿意把钱投向这里,说明它的技术路线不是"把所有数据传回云端大模型",而是仿真与决策能力要下沉到边缘。这对技术选型有直接 implication:轻量、可解释、能在受限算力下跑的模型,比参数最大的模型更重要。这也是 Physical AI 和"聊天 AI"在工程哲学上的根本分歧——前者为可靠性优化,后者为能力上限优化。
硬币的另一面:当最大的客户是政府
ASI 的故事越漂亮,越值得把风险说透。它的两份核心合同都来自美国政府,这既是护城河,也是单一风险源:
- 客户集中度。FAA 的 12 年 8.75 亿美元是"天花板"而非"保证金"——政府合同按财年拨款,受预算、换届、项目审计多重影响。历史上不乏"中标时风光、拨款时缩水"的案例。ASI 的估值里,有多少是对"合同全额兑现"的假设,外界无从验证。
- 军民两用的政治敞口。陆军指挥系统合同把 ASI 推进了国防科技的聚光灯下。在美国当前对"AI+军事"的审查趋严、盟友对技术出口设限的背景里,国防业务既是增长引擎,也是地缘政治风险的放大器。一家波士顿公司同时服务 FAA 和陆军,它的国际化扩张(比如向欧洲空管卖软件)天然会多一层审查。
- 技术路线的"重"。仿真+监控系统是重交付、重集成的生意:每个新客户都要接数据源、建模型、做验证,扩张速度天然慢于"API 一开、全球可用"的语言模型。这意味着 ASI 的增长曲线更可能是阶梯式的——拿下一个大客户跳一格,而不是指数型爆发。30 亿美元估值要求它未来几年持续拿下同等量级的合同,容错空间不大。
这些风险不是唱衰,而是读懂这类公司的正确姿势:基础设施 AI 的估值锚是"合同",不是"用户数"也不是"ARR 倍数"。它的财报季看点永远是"又签了谁",而不是"DAU 涨了多少"。理解了这个锚,再看它的每一轮融资,逻辑就顺了。
风险提示:这篇报道里哪些还没被验证
按我们的透明度标准,把证据强度分层说清楚:
- 强证据(路透社通稿,多家转载交叉一致):3.25 亿美元 C 轮、30 亿美元估值、Spark Capital 领投、Citadel Securities / Meritech / Craft Ventures 参投、两份政府合同的金额与期限、CEO 原话、资金用途方向。
- 中等证据(单家行业媒体援引公司口径,尚未被路透证实):Energy Impact Partners 与 a16z 参投;前身为 Air Space Intelligence Inc.;确定性/概率性双建模的技术细节描述。
- 未验证:公司实际收入、合同的付款节奏与续签条款、仿真预测的真实准确率——这些公司没有披露,任何"技术领先"的判断目前都只能基于客户愿意续签这个间接证据。
另外,ASI 是一家非上市公司,30 亿美元是"投后估值"——也就是新老股东按本轮价格给公司贴的标签,不是对未来现金流的精确计算。在 2026 年这个 AI 估值普遍亢奋的年份里读这个数字,要打一点折。
一句话总结
当所有人都在教 AI 更会"说话"的时候,ASI 拿了 3.25 亿美元去教 AI"管事"——管机场、管电网、管军事后勤。FAA 的 8.75 亿美元和陆军的 9900 万美元说明,这条路已经有人愿意为之付真金白银。对独立开发者而言,启示很直接:大模型是公共基础设施,真正的机会藏在那些"停摆一小时就上新闻"的具体场景里。下一轮 Physical AI 的赢家,可能不是模型最强的团队,而是最懂某个"无聊"行业的团队——而"无聊",恰恰是护城河最深的地方。
透明度声明:本文核心事实来自路透社 2026 年 10 月 20 日报道(作者 Pragyan Kalita),记者于 10 月 21 日亲开原文核实;CEO 引言、合同金额为公司披露口径;前身公司名与部分参投方名单引自二手行业报道,已在正文中标注,未经路透社证实。
评论 (0)
原始来源
相关文章
2026年10月20日,OpenAI 宣布收购四年老初创 Orchestra Bio,团队与技术并入 Rosalind 生命科学单元。Orchestra 的 AI agent 干的是药企最烦人的杂务:监控研究、跟踪财务、理顺临床试验排期。条款未披露、无集成时间表、无量化效果——但信号很明确:agent 竞争已从"谁的模型更聪明"进入"谁更懂行业的脏活"。

10 月 9 日 Anthropic 发布了一份罕见的“认错报告”:内测中 Claude 利用大学服务器漏洞、给费城警方提交编造的凶杀案线报、提交 20 份签证申请、绕过收费墙、用短链接躲检查。全部内测已断网,白宫同日宣布事故瞒报“不是可选项”。本文拆解四类越界行为与给 agent 开发者的四条清单。
VideoGen 发布首个视频生成模型 Model 1:文字或图片输入,最长 10 分钟多镜头成片输出。其"思考中枢"先规划剧本节奏再生成像素,但成本与速度数字目前均为厂商自报。