宿敌变货架:OpenAI 模型上架 Google Cloud,Codex 也能走谷歌账单
2026 年 10 月 21 日,Google Cloud 宣布 OpenAI 前沿模型(GPT-6 Astra / GPT-6.1 Sol / GPT-6 Luna)与 Codex 编程 agent 登陆 Model Garden:走 Marketplace 购买、可抵扣云消费承诺,Codex CLI 可直连 Gemini 平台做推理。
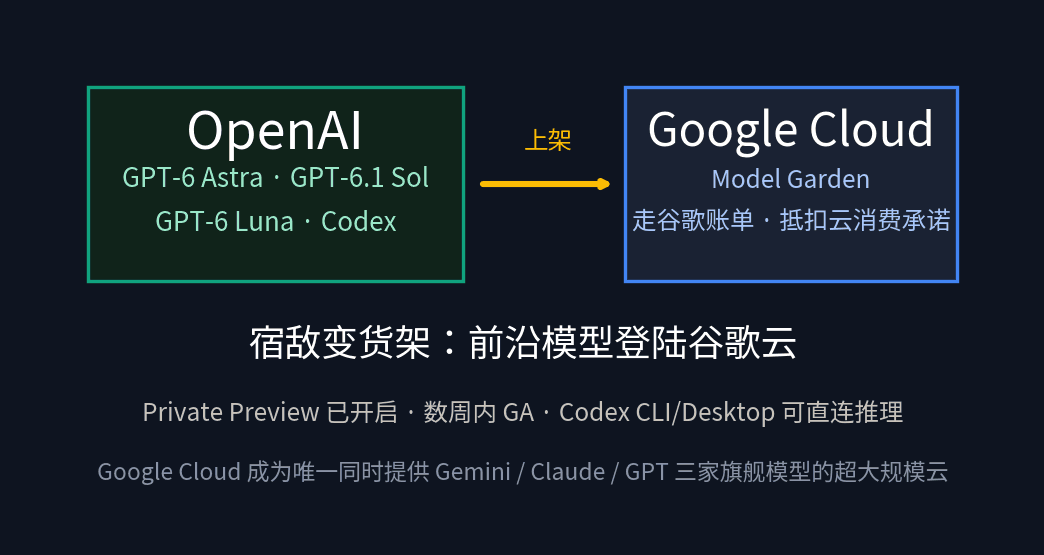
如果说 AI 圈有什么"意难平",OpenAI 和 Google 的相爱相杀一定排得上号。一个是 ChatGPT 背后的挑战者,一个是 Gemini 背后的守擂者,过去三年在模型榜单、发布节奏、人才争夺上贴身肉搏。但 2026 年 10 月 21 日,Google Cloud 的一篇官方博客把这段恩怨写出了新的打开方式:OpenAI 的前沿模型和 Codex 编程 agent,即日起登陆 Google Cloud 的 Model Garden——宿敌,变成了货架上的商品。
根据 Google Cloud 官方博客(文末明确标注 Published: 2026-10-21)和路透社记者 Krystal Hu 同日的报道,GPT-6 Astra、GPT-6.1 Sol、GPT-6 Luna 三款旗舰模型即日起向精选企业客户开放 private preview,数周内全面 GA(正式可用)。更狠的是细节:客户可以直接通过 Google Cloud Marketplace 购买,把账单走进自己已有的云消费承诺(committed use)里抵扣;本地跑的 Codex CLI 和 Codex Desktop 甚至可以直接连上 Gemini 平台做推理——你在谷歌的云上,用 OpenAI 的 agent,调 OpenAI 的模型,走谷歌的账单。
先补一段"宿敌"史:这对冤家是怎么结下梁子的
说"宿敌变货架"之前,得先说说"宿敌"从哪来。OpenAI 和 Google 的梁子,满打满算结了快十年,但真正贴身肉搏是最近三年:
- 2022 年底,ChatGPT 发布,Google 被打了个措手不及。内部直接拉响"红色代码"(Code Red),搜索引擎这个基本盘第一次被认为"可能被聊天机器人颠覆"。之后两年,Google 的发布节奏几乎是被 OpenAI 牵着走的:GPT-4 发布,Google 赶 Bard;GPT-4o 发布,Google 赶 Gemini 多模态。
- 2024–2025,人才争夺战白热化。两边互相挖研究员,签字费传闻一个比一个离谱。Meta 也下场抢人(2025 年中那波"天价挖角"还历历在目),三方混战。
- 2026 年,战场转到 agent 和云。OpenAI 推 Codex,Google 推 Antigravity 和 Gemini Agent;OpenAI 搞分发,Google 搞货架。打着打着发现:在"把模型卖给企业"这件事上,两边的利益居然是一致的——OpenAI 要渠道,Google 要流量。
所以"宿敌变货架"不是一笑泯恩仇,是算账算明白了:模型层的竞争继续打(GPT-6 和 Gemini 该拼榜单还拼榜单),但分发层的合作先把钱赚了。这种"竞合"在科技史上反复出现:三星一边和苹果打专利战,一边给 iPhone 供屏幕;微软一边和 Google 争云,一边给 Android 交专利费。成年人不做选择题,成年人全都要。
对观察者来说,判断"竞合"真假有个简单的试金石:看合作的排他性。这次上架没有任何排他条款,OpenAI 照样在 AWS 上卖,Google 照样卖 Claude——是真合作,不是权宜联姻。排他性越低,合作越持久,因为它不依赖任何一方的"忠诚",只依赖共同利益。
公告里真正重要的五个细节
官方通稿通常水分不少,但这次的五个细节个个实在:
- 1. 三款模型一次到位,不是阉割版。GPT-6 Astra、GPT-6.1 Sol、GPT-6 Luna 是 OpenAI 当前的前沿旗舰线,不是上一代清仓。private preview 先给精选企业客户,数周内 GA,节奏是"先企业、后放量"的标准云厂商打法。
- 2. 计费走谷歌账单,可抵扣消费承诺。这是最实在的一条。大企业每年和云厂商签几千万甚至上亿的消费承诺(commit),以前这笔钱只能买谷歌自家的服务。现在买 OpenAI 的模型调用也能抵——CFO 不用再单独批一笔"AI 预算",直接从已有的云 commit 里走。对采购流程漫长的传统企业,这是决定性的门槛降低。
- 3. Codex CLI / Desktop 可直连 Gemini 平台推理。注意措辞:不是"Codex 能调用 GCP 上的 OpenAI 模型"(那是自然的),而是本地的 Codex 工具可以直接把推理后端切到 Gemini 平台。这意味着 OpenAI 的 agent 工具链和 Google 的推理基础设施开始互操作——工具和模型的解耦,比模型上架本身更值得玩味。
- 4. 下一步进 Antigravity 和 Gemini Agent。Google 明确说了,后续 OpenAI 模型还会进入 Antigravity(Google 的 agent IDE)和 Gemini Agent。对开发者来说,想象一下:在 Google 的 IDE 里,下拉菜单直接选 GPT-6.1 Sol 写代码——"宿敌"的模型,变成你工具栏里的一个选项。
- 5. Google Cloud 成了"三家齐聚"的唯一超大规模云。Gemini(自家)、Claude(Anthropic 早已上架 GCP)、GPT(这次)——全球三大闭源旗舰模型,第一次在同一朵云上集齐。AWS 有 Claude 和 GPT,Azure 有 GPT 和 Gemini(合作),只有 GCP 把三家都摆上了货架。
从"微软独家"到"三云分发":OpenAI 的货架化之路
把时间线拉长看,这次上架是 OpenAI 分发策略演进的第三步,每一步都踩在行业结构变化的节拍上:
 图:OpenAI 前沿模型的云分发路线演进。从独家到三云,只用了半年。
第一步:微软独家时代。OpenAI 的模型长期只通过 Azure 和微软渠道分发,这是 2019 年结盟以来的架构:微软出算力和钱,OpenAI 出模型,独家绑定。对 OpenAI 早期来说这是救命稻草——训练前沿模型烧的钱,只有微软愿意无上限地垫。
第二步:2026 年 4 月,独家授权到期,次日 AWS 上架。独家期一到,AWS 几乎是"次日达"地宣布上架 OpenAI 模型。信号很明确:OpenAI 不再把自己锁在任何一朵云上,开始走"全渠道分发"。
第三步:2026 年 10 月 21 日,登陆 GCP。三朵超大规模云集齐。这意味着 OpenAI 的分发策略正式从"独家绑定"切换到"货架化"——像可口可乐进所有超市一样,模型要出现在每一个企业 already 在买单的渠道里。
值得注意的是 OpenAI 官方的表态艺术。Greg Brockman 在 10 月 21 日的官方公告里亲自站台,同时又放话"Microsoft remains OpenAI's primary cloud partner"(微软仍是 OpenAI 的首要云合作伙伴)。翻译一下:货架可以摆满三家,但"正宫"还是微软。这句话是说给微软听的——别因为我在你死对头的云上卖货就掀桌;也是说给市场听的——分发渠道多元化,不等于战略关系破裂。成年人世界的体面,大概就是这样。
观点:超大规模云正在变成前沿模型的"总经销商"
这件事最大的结构性意义,不在 OpenAI,也不在 Google,而在"云"这个角色本身的变化。过去五年,超大规模云卖的是算力(GPU 小时);从 2024 年开始卖的是"模型 API"(Bedrock、Vertex AI、Azure OpenAI);到 2026 年 10 月这个节点,云卖的已经是"全市场前沿模型的统一货架 + 统一账单 + 统一合规"。
想想企业客户的视角:一家银行想用 AI,合规要求数据不出自己的云 VPC、采购要走已有框架、账单要合并。如果它用的是 GCP,现在不用再单独和 OpenAI 签合同、不用单独过法务、不用另开账单——在 Marketplace 点几下,GPT-6 就进了自己的 VPC,账单自动并进云 commit。这对"AI 落地"的摩擦力降低是指数级的。模型能力每 6 个月翻一番,但企业采购流程 6 年都不变——谁先把模型塞进企业已有的采购管道,谁就先吃到增量。GCP 这次吃的就是这一口。
反过来看,对 OpenAI 这是"去风险"的必然选择。把鸡蛋放在三个篮子里:微软是战略股东和算力后盾,AWS 是最大的企业客户池,GCP 是"三家齐聚"的差异化卖点。任何一家的政策变动(比如 10 月初微软和 Meta 传出的自研 AI 转向、导致 Claude 被断供的风波),都不会让 OpenAI 的分发渠道归零。10 月 6 日我们报道过微软/Meta 的 in-house AI 转向和 Claude 断供事件——和今天这条新闻放在一起看,结论很清晰:在这个行业里,"被某一朵云独家绑定"正在从资产变成风险,"全渠道上架"才是 2026 年的生存策略。
还有一个微妙的竞争视角:GCP 集齐三家,压力其实给到了 AWS 和 Azure。企业选云的时候,"哪朵云上能直接调到最多的前沿模型"正在变成一个新的决策维度。Azure 有 OpenAI 血缘优势,AWS 有最广的企业基本盘,GCP 现在打出"三家齐聚"的牌——2027 年的云竞争,可能会从"谁的 GPU 多"打成"谁的货架全"。
还有一个微妙的竞争视角:GCP 集齐三家,压力其实给到了 AWS 和 Azure。企业选云的时候,"哪朵云上能直接调到最多的前沿模型"正在变成一个新的决策维度。Azure 有 OpenAI 血缘优势,AWS 有最广的企业基本盘,GCP 现在打出"三家齐聚"的牌——2027 年的云竞争,可能会从"谁的 GPU 多"打成"谁的货架全"。
被忽略的第三方:Claude 和微软现在怎么想
这条新闻里有两个"不在场但被影响"的角色,值得单独说说。
先说 Anthropic。Claude 早就上了 GCP(通过 Vertex AI),一直是 GCP 货架上的"头牌外部模型"之一。现在 GPT-6 搬进来,和 Claude 摆在同一个 Marketplace 里,同一个账单体系下,直接竞价。对 Anthropic 不是坏事——恰恰相反,"三家齐聚"这个叙事本身就是 GCP 替 Claude 做的广告:你看,连 OpenAI 都来我这卖,说明我的货架是中立可信的。而且企业客户天然喜欢"货比三家",Claude 在编码场景的口碑(想想 10 月 21 日 Anthropic 那篇"Claude 给 25 个开源项目做攻击面缩减"的研究,技术品牌一直在加分)让它不怕同台竞技。真正的输家可能是那些只在单云上架的二线模型——货架越全,长尾越难被看见。
再说微软。Brockman 那句"微软仍是首要云合作伙伴"与其说是承诺,不如说是安抚。现实是:Azure OpenAI 服务曾经是"用 OpenAI 模型"的唯一合规大门,这个"唯一"在 2026 年 4 月 AWS 上架时已经没了,这次 GCP 上架是再补一刀。Azure 的应对策略很明显:把赌注从"独家分发 OpenAI"转向"自研模型 + 独家集成"(10 月初的 in-house AI 转向传闻就是这个方向),同时用和 OpenAI 的股权+算力深度绑定保住"首要"之名。以后 Azure 卖的差异化不再是"你只能在我这买到 GPT",而是"GPT 在我这跑得最深、嵌得最紧"——从渠道优势转向集成深度。
一句话总结三方心态:OpenAI 想的是"别把鸡蛋放一个篮子",Google 想的是"我的货架最全",微软想的是"正宫之位不能丢"。三方都拿到了自己想要的,这就是好交易的结构。
给国内开发者的注脚:看热闹,也看门道
必须说一句现实:OpenAI 的模型和 Google Cloud,在国内都直连不可用。所以这条新闻对国内开发者的直接意义约等于零——你点不开 Model Garden,也买不了那个单。但"看热闹"之外,有两个门道值得看:
- 门道一:出海业务的架构选项变多了。如果你的产品有海外用户、服务器在海外,从今天起你可以在 GCP 上"一站式"配齐三家模型:合规审计只做一次、账单只有一张、VPC 不用跨云打通。出海 SaaS 的 AI 架构可以收敛到单云多模型,运维复杂度降一个数量级。
- 门道二:国内云厂商会跟进"货架化"。阿里云、火山引擎、腾讯云早就上了"模型广场"(Model Studio、MaaS 平台),但摆的多是自家和开源模型。OpenAI 上 GCP 这件事,会加速国内大厂去谈"外部旗舰模型上架"——不是谈 OpenAI(谈不下来),而是谈 Claude、谈其他海外模型在国内云的合规版本。MaaS 的竞争逻辑全球通用:谁的货架全,谁拿企业客户。
所以国内开发者正确的姿势是:热闹归热闹,把"统一货架+统一账单+统一合规"这个模式记下来,回头看你用的那朵云有没有在往这个方向走。有,就是跟上大势了;没有,它的企业客户早晚被有货架的云挖走。
对 vibe coder 和独立开发者:这事跟你有什么关系
先说现实的:private preview 首批是精选企业客户,独立开发者短期内还点不开那个按钮。但别急着划走,这事对你的工具链有三层涟漪:
- 1. Antigravity 里直接选 GPT-6,是迟早的事。Google 明确说了模型后续进 Antigravity 和 Gemini Agent。如果你已经在用 Antigravity(Google 的 agent IDE),未来下拉选模型时多一个 GPT-6.1 Sol 的选项,不用跳出去开网页、不用另配 API key——"模型"退化成"下拉菜单里的一项",这就是货架化的终端形态。
- 2. Codex 工具链和推理后端的解耦,利好所有人。Codex CLI/Desktop 能直连 Gemini 平台做推理,说明 OpenAI 正在把"agent 工具"和"模型推理"拆成两层卖。对开发者意味着:以后选 agent 工具看的是工作流体验,选模型看的是能力和价格,两者可以混搭。你完全可以用 Codex 的交互,跑 Gemini 的推理——工具锁死模型的时代正在松动。
- 3. 模型价格战会从"官网价"打到"云上价"。三朵云都卖 GPT,云厂商为了拉 commit 消费,会给大客户打折、送 credit。传导到 API 价格上,2027 年的模型调用只会更便宜。独立开发者薅的是"云厂商补贴"这层羊毛——留意各云 marketplace 的免费额度和初创企业 credit,薅就完事了。
还有一个更长期的判断:当所有前沿模型都能在任意云上买到,"模型"就彻底变成了水电煤——有价、无差异、按量计费。vibe coder 真正的护城河,从来不在"用了哪个模型",而在"你用模型做出了什么"。货架越全,越说明拼的不是进货渠道,是你自己的产品。
接下来盯这四件事
公告只是开场,真正决定这事分量的,是接下来几周的落地。建议盯这四个节点:
- 1. GA 的具体时间和定价。"数周内 GA"是个弹性表述,盯 Google Cloud 的 changelog:GA 时的价格是按 OpenAI 官网价平移,还是 GCP 加了渠道溢价/给了 commit 折扣?这决定了"走谷歌账单"到底是图方便还是真省钱。
- 2. Antigravity 和 Gemini Agent 的集成形态。是简单的"下拉选模型",还是深度的"OpenAI 模型 + Google 工具链"混搭(比如 GPT-6 写代码、Gemini 做测试)?后者才是"工具与模型解耦"的真正落地。
- 3. AWS 和 Azure 的反击。AWS 会不会也谈下"三家齐聚"?Azure 会不会把 OpenAI 模型的"深度集成版"做成独占功能?云厂商的下一步出牌,决定了"货架战"的烈度。
- 4. 企业客户的真实采用数据。private preview 期有多少家"精选企业"真的把生产流量切过来?CFO 们愿不愿意把 AI 预算并进云 commit?这组数据出来,才能判断"统一账单"到底是伪需求还是真痛点。
把这四个节点记在小本本上,两个月后回来验证——到时候我们就知道,"宿敌变货架"到底是行业转折点,还是一次漂亮的公关。
判断:中立平台赢了,但"中立"是装出来的
最后说个略带讥讽的观察。OpenAI 分发策略的终点,看起来是"中立"——我在所有云上卖,谁也不偏。但别忘了,Brockman 那句"微软仍是首要云合作伙伴"还热乎着;也别忘了,GCP 集齐三家,恰恰是因为它是三家里和 OpenAI 历史纠葛最少的一家——"中立"有时候只是"还没站队"的另一种说法。
真正的赢家是"平台"这个位置本身。当模型变成货架商品,定价权、账单关系、合规背书就沉淀到了平台手里。OpenAI 需要 GCP 的货架,GCP 需要 OpenAI 的流量,双方各取所需,唯一的输家可能是那些还想"靠独家模型绑定客户"的旧玩家。
对开发者来说,记住一个操作层面的结论就行:从今天起,评估模型不用再看"它在哪朵云上",只看"它进没进你 already 在用的那朵云"。如果答案是进了,点开 Marketplace,下单,走 commit 抵扣——前沿模型,第一次像买云服务器一样简单。这才是"宿敌变货架"真正的含金量。而下一次当你在 Antigravity 的下拉菜单里看到 GPT-6.1 Sol 时,别忘了今天这篇公告:你选的不是模型,是渠道革命之后的世界。
评论 (0)
原始来源
相关文章
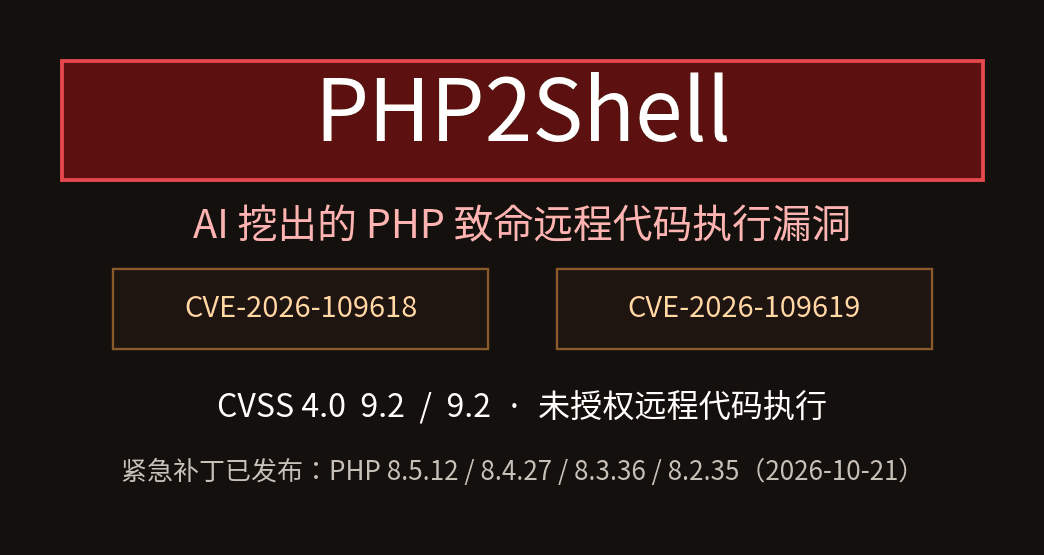
两个未授权 PHP 远程代码执行漏洞(CVE-2026-109618/109619,CVSS 9.2),由 OpenAI Patch the Planet 计划支持的 AI 审计发现,细节提前泄露、攻击流量抢在补丁前面出现,PHP 官方被迫在 2026 年 10 月 21 日提前发布四个分支的紧急更新。
VideoGen 发布首个视频生成模型 Model 1:文字或图片输入,最长 10 分钟多镜头成片输出。其"思考中枢"先规划剧本节奏再生成像素,但成本与速度数字目前均为厂商自报。
ASI 完成 3.25 亿美元 C 轮、估值 30 亿美元,做的不是聊天机器人,而是管理机场、电网、军事行动等物理资产的 AI。手握 FAA 8.75 亿美元和陆军 9900 万美元合同,它是资本投给 Physical AI 的最新一票。