Manus 回来了:蝴蝶效应完成超 5 亿美元融资,估值约 40 亿美元
蝴蝶效应完成超 5 亿美元融资,博裕、IDG 领投,腾讯、红杉中国、真格加持,目标估值约 40 亿美元。从 Meta 20 亿美元收购告吹到恢复独立一个月,Manus 2.0 与个人智能体 Cue 同步发布,国产通用 Agent 上演绝地反弹。
超 5 亿美元,独立一个月
蝴蝶效应微信公众号 10 月 8 日官宣:公司完成超过 5 亿美元(约合 33.5 亿元人民币)新一轮融资,由博裕投资、IDG 资本领投,老股东腾讯、红杉中国、真格基金继续加持。目标估值约 40 亿美元——这是彭博社 9 月报道的计划轮估值,较 Meta 收购时的 20 亿美元估值翻了一倍。
先把时间坐标摆正:蝴蝶效应 9 月 1 日才恢复独立运营。也就是说,独立一个月,拿下超 5 亿美元。去年 12 月,Meta 宣布以"超过 20 亿美元"收购 Manus,那是 Meta 历史上第三大的收购;并购叫停之后,所有人都以为这个故事已经写完了——创始人肖弘自己都说:"我原来以为我们的旅程只是一个注释就结束了,没想到也许有机会书写一个章节。"
现在,注释变成了章节。5 亿美元、40 亿美元估值、博裕 + IDG 领投、腾讯红杉真格全部加注——这不是"活下来了",这是资本用真金白银投票:独立 agent 这条路,还值得下重注。
时间线:从 4 小时千万访问,到收购告吹
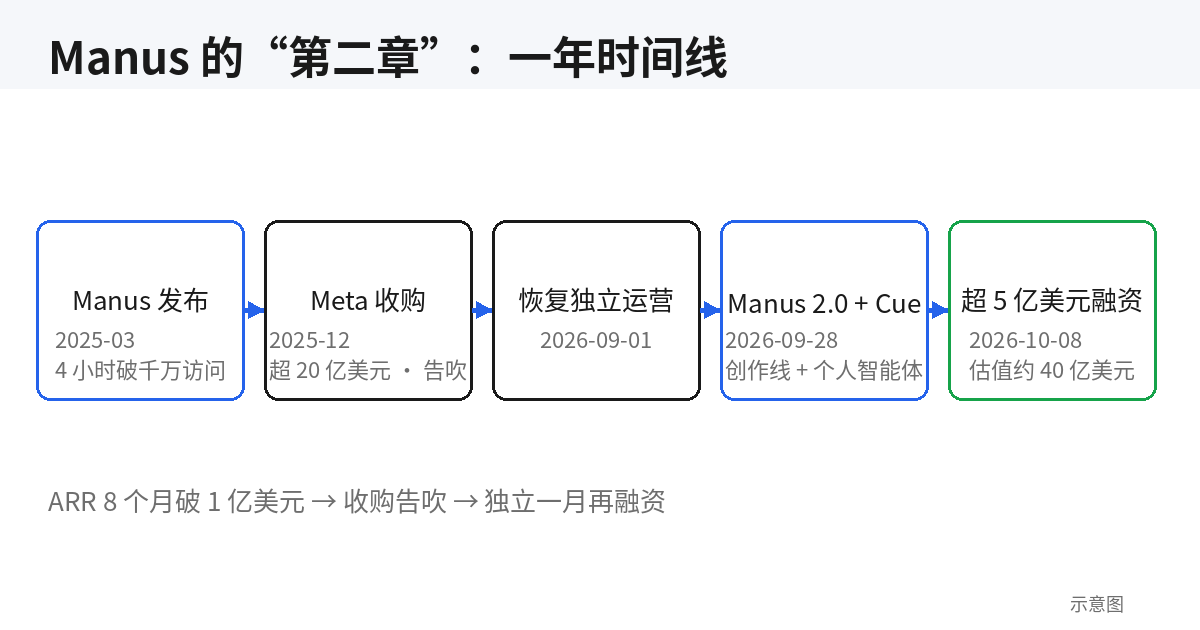
Manus 的故事密度太高,值得按时间线重温一遍,因为每一节都在解释今天的 5 亿美元:
- 2025 年 3 月:Manus 发布。产品上线 4 小时,网站访问量破千万次。邀请码在二手平台被炒到上千元。那是"通用 agent"概念第一次真正出圈的时刻——在此之前,agent 是论文里的词;在之后,它是所有人都在谈的产品形态。
- 2025 年 11 月前后:从发布到 ARR 突破 1 亿美元,只用了 8 个月。8 个月、1 亿美元 ARR,这个速度在 SaaS 历史上都排得上号。它证明了一件事:用户愿意为"能干活的 agent"付费,而且付费意愿极强。
- 2025 年 12 月:Meta 宣布以"超过 20 亿美元"收购蝴蝶效应,Meta 历史上第三大收购。前两名是 WhatsApp 和 Oculus——Manus 的名字和这两个并列,本身就说明了它的分量。
- 2026 年中:并购叫停。具体原因各方讳莫如深,但结果是明确的:Manus 没有成为 Meta 的一个部门。
- 2026 年 9 月 1 日:恢复独立运营。
- 2026 年 9 月 28 日:发布 Manus 2.0 + 个人智能体应用 Cue——独立不到一个月,直接交出新一代产品。
- 2026 年 10 月 8 日:超 5 亿美元融资官宣。
把这条时间线连起来看,5 亿美元的逻辑就通了:资本买的不是"一家恢复独立的公司",而是"8 个月做到 1 亿美元 ARR 的团队 + 刚发布的第二代产品 + 一个被验证过的付费市场"。Meta 的 20 亿收购案虽然黄了,但它留下了一个无法抹去的定价锚:全球最懂流量的公司之一,愿意为这家公司付 20 亿美元。今天的 40 亿估值,是在这个锚上加了"独立后新产品"的期权。
别小看"并购叫停"到"恢复独立"之间的那几个月。对一家明星公司来说,收购告吹是最危险的时刻:核心人才会动摇——"公司是不是要黄了";客户会犹豫——"还要不要续费";竞争对手会趁虚而入挖人。Manus 能在这几个月里不散架、9 月 1 日恢复独立、9 月 28 日掏出 2.0,这个组织的韧性本身就是一种稀缺资产。投资人看得懂:能在至暗时刻交出新产品的人,顺境里只会更凶。博裕和 IDG 领投、腾讯红杉真格全部加注,某种程度上就是为这种韧性付的溢价。
Manus 2.0 与 Cue:两条产品线,一个逻辑
9 月 28 日发布的 Manus 2.0,信息量很大,拆成两条线看:
创作线:Manus Studio
本地客户端 Manus Studio,主打"编写代码后生成视频、联机游戏"。注意这个表述的野心:它不是"帮你写代码的工具",而是"写代码只是手段,产出的是视频和游戏"。代码在这里退化成了中间语言——用户要的不是代码,是作品。
这个定位很聪明。过去一年,agent 圈子里"写代码"已经卷成了红海:Cursor、Codex、Claude Code 把编程 agent 做到了极致。但"写代码然后变成别的东西"——视频、游戏、交互作品——还是个空位。Manus Studio 赌的是:下一代创作工具的形态不是"更好的编辑器",而是"说句话就有作品"的 agent。代码只是它和世界交互的方式之一。
个人线:Cue
个人智能体应用 Cue 更激进:它有独立的手机号、邮箱、支付能力和电脑,可以代接电话、在预算内付款。翻译一下:Cue 不是一个"帮你回消息的 chatbot",它是一个有身份、有钱包、有执行能力的数字分身。
"在预算内付款"这五个字值得单独拎出来。Agent 行业喊了两年"让 agent 替你花钱",但一直卡在信任和风控上——谁敢让 AI 拿着自己的信用卡?Cue 的解法是"预算内":用户设定边界,agent 在边界内自主决策。这是从"工具"到"代理人"的关键一跃:真正的 agent 经济,从"敢让它花钱"开始。
而"代接电话"这个场景,可能是 Cue 最容易出圈的卖点。想想有多少电话是你不想接但又不能不接的:快递、外卖、中介、推销。一个能听懂上下文、按你的规则应答、重要事项转达给你的 AI 电话分身——这个需求不需要教育市场,人人都懂。
肖弘的"卖电脑的生意"
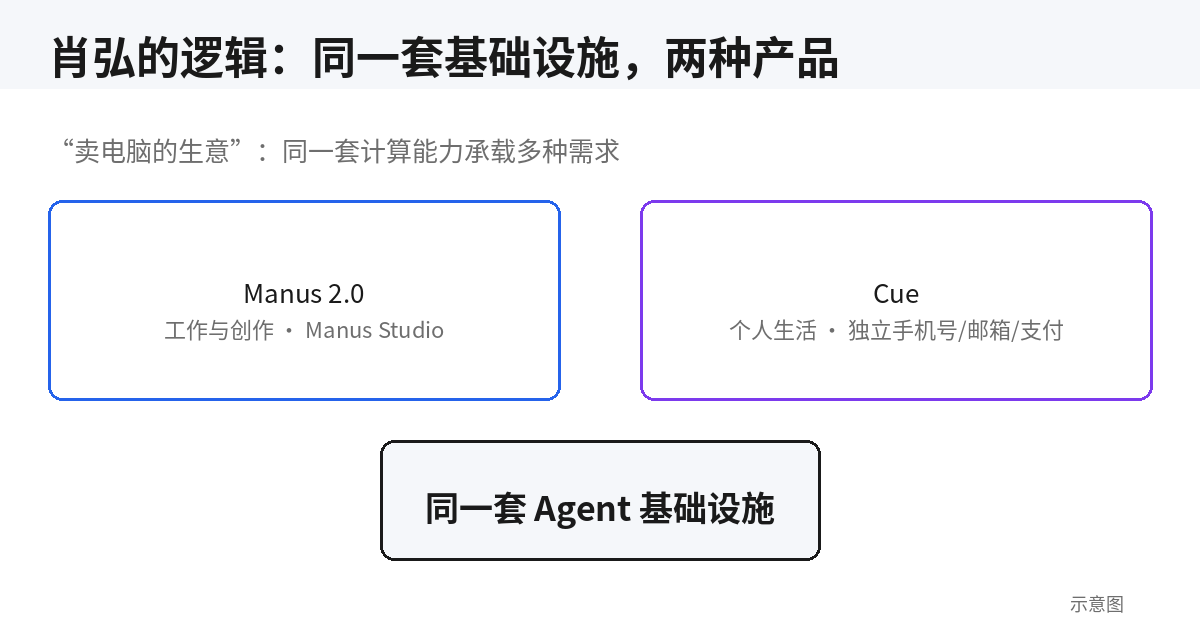
两条产品线背后,是肖弘的"通用智能体"逻辑:Manus 做工作与创作,Cue 做个人生活,共享同一套基础设施。用他自己的话说,这是在做"卖电脑的生意"。
这个比喻值得展开。卖电脑的生意是什么?是不卖软件、不卖服务,卖的是"干活的载体"。PC 时代,微软卖系统、Intel 卖芯片,但"电脑"这个品类本身是中立的——你在上面跑什么都可以。肖弘的意思是:Manus 和 Cue 不是两个 app,而是一台"agent 电脑"的两种形态;真正的产品是底下那套能理解任务、调用工具、执行动作的基础设施。
这个逻辑如果成立,想象空间就大了。今天的 agent 产品大多是"功能",明天的 agent 产品可能是"设备"。你买的不再是"一个能写周报的 app",而是一个"数字员工",它有手机号、邮箱、支付能力,能替你开会、回电话、付款、做视频。Manus 做它的"工作模式",Cue 做它的"生活模式"——一个身份,两套场景,同一套大脑。
5 亿美元要烧的方向,大概率就是这套基础设施:更强的任务执行能力、更可靠的工具调用、覆盖更多场景的"数字身份"体系。招聘信息已经给出了注脚:面向海内外开放 17 个岗位,工作地点北京——团队在扩张,而且是在为"卖电脑"招兵买马。
质疑:窗口正在收窄
掌声部分讲完,现在说质疑——而且质疑同样真实、同样硬。
最大的质疑是:模型厂商正在把任务执行能力收编进自家产品。Codex 越来越像 agent,Claude Cowork 直接把"在电脑上替你干活"做成了官方功能。当 OpenAI 和 Anthropic 把"执行"变成基础模型能力的一部分,独立 agent 公司的窗口在哪里?
历史上有过类似的剧本:移动互联网早期,一堆做"应用内搜索"、"应用分发"的独立公司,最后都被操作系统厂商收编。Sherlock 效应——苹果每发布一个系统功能,就杀死一批独立 app。但反例同样存在:微信没有杀死所有社交 app,Shopify 没有被亚马逊收编。关键区别在于:你是"系统的一个功能",还是"系统装不下的场景"。Manus 的赌注是后者:工作流的复杂度和个人生活的长尾,是模型厂商的通用产品形态装不下的。Codex 能替你写代码,但它不会替你接中介的电话、不会在你预算内订一张机票——场景越具体、越个人,独立 agent 的活路越大。
历史上有过类似的剧本:移动互联网早期,一堆做"应用内搜索"、"应用分发"的独立公司,最后都被操作系统厂商收编。Agent 会不会也这样——"agent"最终只是大模型的一个功能,而不是一个独立品类?如果答案是前者,那 Manus 的 40 亿估值就是建立在流沙上。
第二层质疑关于留存。8 个月 1 亿美元 ARR 很辉煌,但 agent 产品的留存曲线一直是个谜:用户为新鲜感付费的很多,为持续价值续费的有多少?Manus 1.0 的付费用户里,有多少转化成了 2.0 的用户?Agent 是"用一次就离不开"还是"新鲜劲过了就取消订阅"——这个问题,5 亿美元的投资人一定问过,答案只有时间能给。
第三,Cue 的"独立手机号 + 支付能力"听起来性感,但合规和风控是地狱难度。一个能替你打电话、替你花钱的 AI,电信诈骗、盗刷、身份冒用的风险怎么防?监管会怎么看"AI 拥有手机号"这件事?这些不是产品问题,是生存问题——任何一个暴雷都可能让整个产品线停摆。
5 亿美元要回答的问题
把正反两面放在一起,5 亿美元真正要回答的问题就浮出水面了:Studio"写代码做视频/游戏"的创作故事,能不能转化成持续付费和留存?
为什么是这个问题?因为 Manus 1.0 已经证明了"通用 agent 有人付费"(8 个月 1 亿美元 ARR),Cue 的"个人智能体"故事还需要时间验证(产品刚发布 10 天),而 Studio 的创作线是 2.0 里最具体、最可衡量的赌注:创作者会不会为"说句话就有视频/游戏"持续付费?
创作工具的历史给出的答案是谨慎乐观的。Figma、Canva、剪映都证明了:降低创作门槛的东西,用户愿意持续付费——但前提是作品质量真的过关。Studio 的考验不在"能不能生成",而在"生成的东西能不能用":一个 AI 做的联机游戏,好玩吗?一个 AI 剪的视频,能发吗?从 demo 到作品之间,隔着一条叫"品控"的河,Manus 能不能游过去,决定了这条线的天花板。
我的判断是:未来 12 个月,盯着三个数字看这 5 亿美元花得值不值——Studio 的付费转化率、Cue 的日活留存、以及整体的净收入留存(NRR)。ARR 可以靠拉新堆,NRR 骗不了人。如果一年后 NRR 还在 120% 以上,那 40 亿估值就是地板;如果掉到 100% 以下,那今天的融资就是阶段性高点。
判断:绝地反弹,但下半场刚开哨
最后给个总判断,分三层:
第一层,对"绝地反弹"这个叙事,我是认的。从 Meta 收购告吹到恢复独立一个月拿下 5 亿美元,这不是运气,是基本盘硬:8 个月 1 亿美元 ARR 的团队、刚发布的 2.0 产品、博裕 IDG 腾讯红杉真格的联合背书。国产通用 agent 里,能同时拿出这三样的,只有这一家。至暗时刻没有散架,反而交出了新产品——这本身就值得 5 亿美元的注。
第二层,对风险我同样不回避。Codex 和 Claude Cowork 的收编压力是真实的,Cue 的合规地雷是真实的,Studio 的品控之河是真实的。40 亿美元估值里,至少一半是对"通用智能体"这个终局的期权定价——期权的意思就是,可能归零。
第三层,关于"卖电脑的生意"。这是我最想多说一句的:如果肖弘的逻辑成立,agent 行业的终局不是"谁的应用最好用",而是"谁的基础设施最可靠"——就像 PC 时代最终赢的是 Intel 和微软,不是某个杀手级软件。Manus 在赌自己成为 agent 时代的"Intel Inside"。这个赌注很大,大到 5 亿美元只是首付。
一年前,Manus 让全世界第一次看到了通用 agent 的样子;一年后,它要用 5 亿美元证明,独立 agent 公司不需要卖身巨头也能活得很好。注释有没有变成章节,一年后看 NRR。但至少今天,这个章节的开头,写得足够漂亮。
一手来源:蝴蝶效应微信公众号「蝴蝶效应 Butterfly Effect」10 月 8 日公司官宣,经中新经纬、投资界转载核实。
原始来源
相关文章
TypeSafe 完成 8.7 亿美元 A 轮,投后估值 75 亿美元。旗舰模型 Jev 9 月 15 日才发布——它不输出文本,只输出概率。a16z 领投、Sequoia 与 DCVC 参投,“判断”正在从“生成”中剥离,成为 agent 基础设施的新品类。
Perplexity 发布开源决策模型 Decider:27B 参数、Apache 2.0,V1 定价 0.04 美元/M,六天后 V1.1 降到 0.02 美元/M。自报基准 85.71% 对 Jev 的 84.51%,“闭源 vs 开源”的剧本在新赛道重演。
智谱旗舰模型 GLM 5.3 在 Amazon Bedrock 上正式 GA:753B 参数 MoE、百万 token 上下文,CyberGym 安全基准拿下 84.5 的领先分数。AWS 甚至用它默认驱动的开源渗透测试 agent Strix 做了一场授权安全测试演示。背后是按调用量分成的 revenue share 模式——中美模型同在一个云货架上售卖,消息传出后智谱港股涨超 7%。